
Счетная палата: компенсация подрядчику расходов на банковскую гарантию за счет бюджета является нарушением
Счетная палата обнародовала новый шокирующий отчет по результатам проверки дорожных работ в Нижегородской, Тамбовской областях и Якутии за 2021-2024 гг. Это не просто список нарушений, а готовое "практическое пособие".
- По результатам анализа платежных цепочек всего лишь пяти(!) подрядных организаций выявлено 221 контрагента, которые в 2021–2024 годах перевели 5,2 млрд рублей (часть оборотных средств) в пользу 1 573 хозяйствующих субъектов, отнесенных к высокому уровню риска в связи с отсутствием признаков реальной хозяйственной деятельности и проведением подозрительных операций, преимущественно направленных на обналичивание денежных средств. Если это не ошибка, то, выходит, схематоз: деньги могли уйти на обналичку, вывод в офшоры или откаты.
- Строительство 230 км трассы М-12 тяжелой техникой привело к катастрофическому ухудшению состояния 600 км региональных дорог в Нижегородской области. Нехватку ~12,8 млрд руб. на восстановление не знают где взять. Ещё одна «скрытая» статья расходов.
- Тот самый КАЦ: песок по прайс-листам поставщиков согласно постановления Правительства Нижегородской обл. (не в ФРСН), хотя песок есть в ТССЦ (в реестре присутствуют).
- Несоблюдение порядка №841/пр при расчёте НМЦК, неверные периоды расчета и примененные индексы инфляции, неправильное применение единичных расценок и ФССЦ/ТССЦ — всё это повторяется в разных объектах и субъектах.
- Необоснованная замена материалов в расценках на более дорогие (например, щебня). Заказчики/подрядчики определяли стоимость по прайс-листам поставщиков, хотя ресурсы включены в сборники ФССЦ/ТССЦ, что позволяло формально «обосновывать» завышение.
- Превышение нормативов расхода: например, асфальтобетонной смеси тратится больше, чем положено по норме.
- Приняты и оплачены «невыполненные» или не соответствующие контракту работы объемы работ (классика: ширина полотна вместо 10 м составила 8 м).
- Неверное определение дальности перевозки при расчете стоимости материалов КАЦ при наличии соответствующих данных в ФГИС ЦС, завышение насыпной плотности материалов, лишние тонны в расчётах.
- В органоминеральной смеси завышен объем дорогой битумной эмульсии и занижен объем лома асфальтобетона.
- Применение неверных расценок (расценок по завышенной стоимости) на асфальтобетон.
- Бюджет компенсировал подрядчикам затраты на банковские гарантии, хотя по закону это – их собственные бизнес-расходы:
Компенсация расходов подрядных организаций на предоставление банковских гарантий - расходы, связанные с предоставлением независимой гарантии в качестве обеспечения исполнения контракта и гарантийных обязательств, относятся к собственным расходам подрядчика, связанным с его предпринимательской деятельностью в сфере строительства.
- Факты выполненных работ без зачёта аванса, путаница с ценовыми зонами и индексами.
- Уровень конкуренции низкий: мало заявок (сильно падает в лотах с НМЦК > 500 млн — средне≈1,5 заявки). Это — благодатная почва для картельного ценообразования, согласованных поставок и «своих» подрядчиков.
У заказчиков низкий уровень профессионализма: муниципальные структуры нередко не имеют квалифицированных специалистов, что отражается и в ошибках расчёта НМЦК, и в слабой претензионной деятельности. Сроки не соблюдаются, претензии не выставляются или не передаются в суд.
Этот отчет нужно разобрать «постранично» (с Приложениями!), многое подчеркнув маркером. Миллиарды продолжают уходить в песок и на сомнительные счета. И только ли проблема в заказчиках? Риторический вопрос.
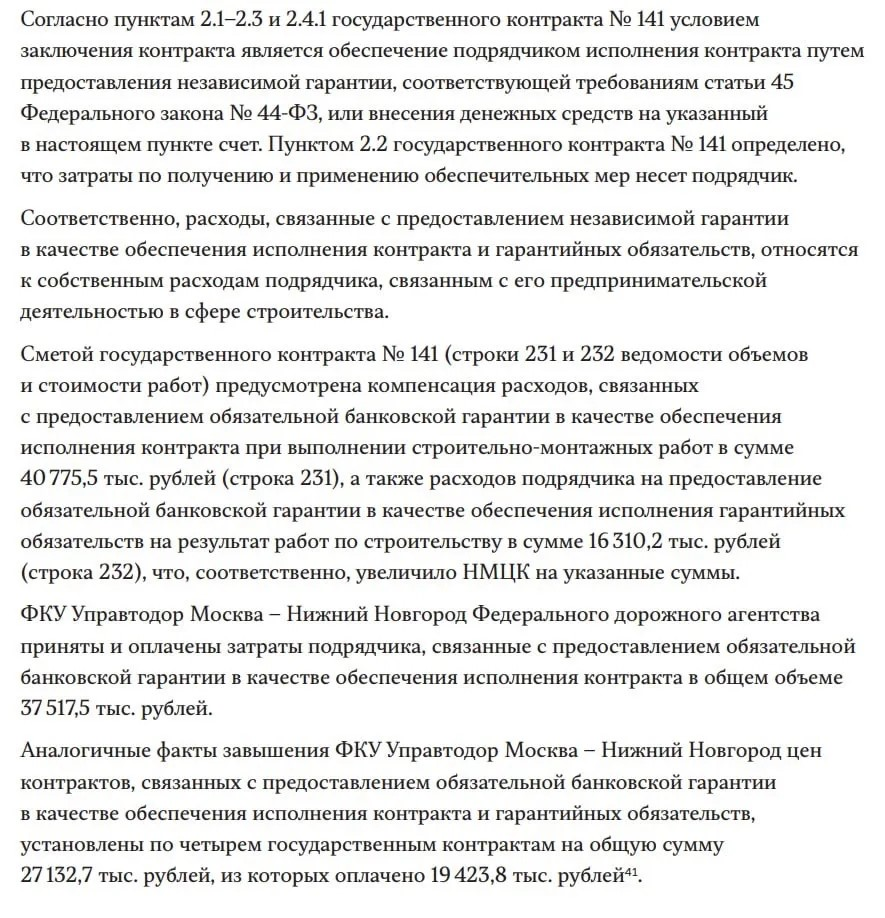
Большой отклик вызвал очередной отчет Счетной палаты, где прямо указано, что компенсация подрядчику расходов на банковскую гарантию за счет бюджета является нарушением. После таких актов и с учетом того, что контрольно-ревизионные органы будут руководствоваться этим отчетом, включать эти затраты становится рискованно. Это будет почти гарантированное замечание при проверке.
Николай Иванович Симак специально для тг-канала "Просто о сметах" — в защиту заказчика (а заодно и подрядчика):
Обожаю контролёров и их кособокую логику. Но имею сказать следующее:
1. Подрядчик исполнил п.2.2 контракта и понёс затраты
2. Из этого никак не следует, что такие затраты относятся к собственным расходам подрядчика
3. Пункт 161 Методики 421\пр:
В главе 9 сводного сметного расчета могут предусматриваться затраты, связанные с предоставлением независимых гарантий в качестве обеспечения исполнения контракта и гарантийных обязательств, в т.ч. на обеспечение возврата аванса, в случаях, когда указанные затраты являются обязательными по требованию заказчика.
4. В смету заложена (внимание!) компенсация расходов подрядчика. И если подрядчик понёс эти расходы (согласно п.2.2) контракта, то на основании чего СП РФ сделала вывод, что заказчик не вправе компенсировать эти затраты?
На мой взгляд, такой вывод вполне безоснователен.
От редакции: Так и хочется спросить — чему обучают коллеги из ГГЭ аудиторов СП РФ? Вы отчеты о проверках по вашим же документам совсем не читаете?
Счетная палата одной такой формулировкой, по сути поставила Минстрой в сложное положение. Признать правоту Счетной палаты – значит вызвать шквал негатива и пересмотр смет. Дать официальный ответ, разрешающий эти затраты, – значит вступить в правовую дискуссию с со Счетной палатой, к чему Минстрой обычно не стремится. Проще всего – по традиции промолчать или дать размытое письмо, которое ни к чему не обязывает. Мол, у нас методикой итак все предусмотрено, чего тут разъяснять, ей и руководствуйтесь. Заодно, и Главгосэкспертизе подсказать, чтоб вычеркивали от греха подальше.
Ну а люди на местах (сметчики, заказчики) опять остаются один на один с проблемой. Они вынуждены либо нарушать позицию СП (рискуя получить замечания), либо исключать эти затраты (рискуя получить снижение и без того "самой достоверной сметной стоимости" и отсутствие подрядчиков). Ведь вступиться за них регулятор наверняка не захочет. Или таки проснется?
Выходит, опять — "ваши методики нам не указ". И пока не будет четкого, согласованного решения на уровне Минстроя, Минфина и, возможно, даже Правительства, эта неопределенность будет порождать хаос, бесконечные переписки, рост административной нагрузки (заодно и ответственности) для простых исполнителей.